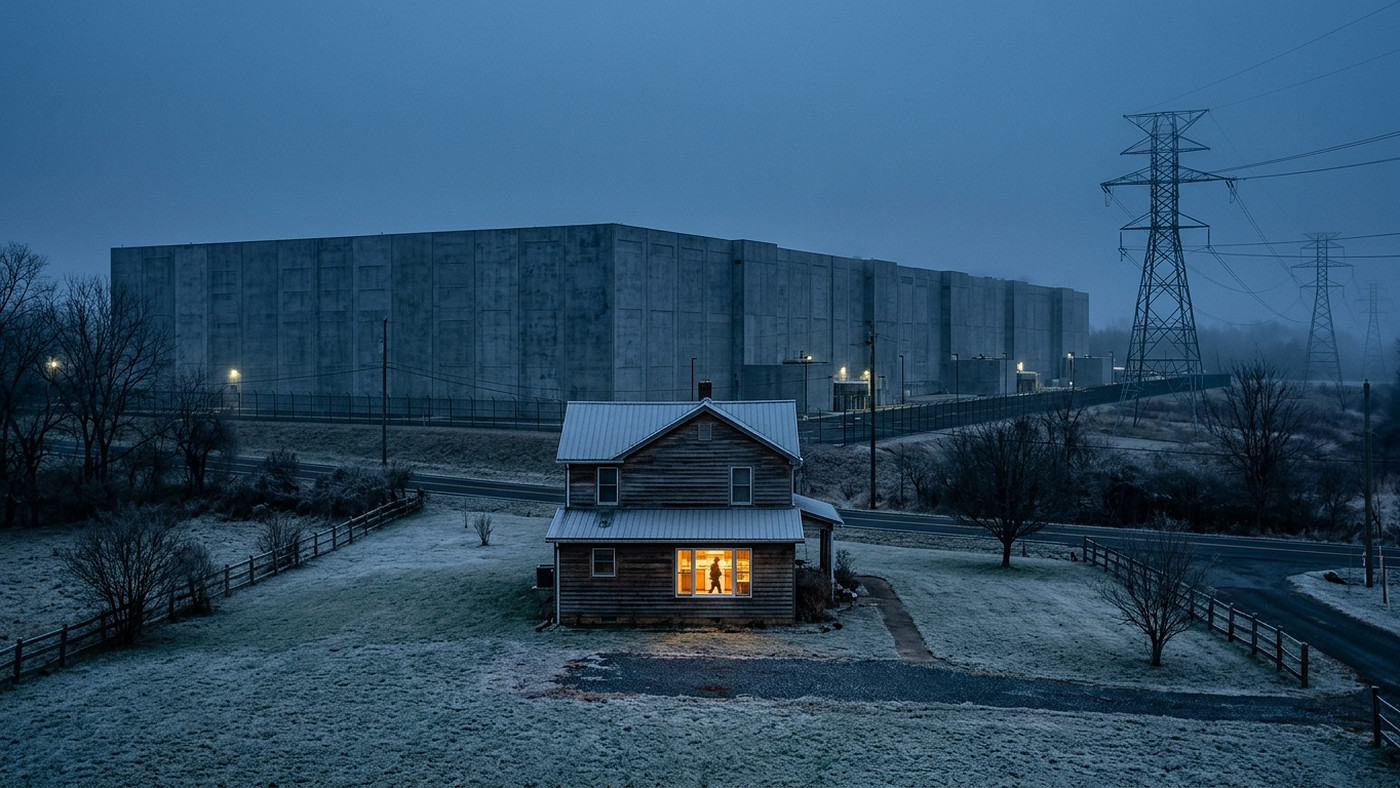
Когда человек открывает на телефоне чат-бот и просит его за три секунды составить договор, перевести документ или написать кусок кода, экран выглядит совершенно невесомым. Кажется, что ответ рождается прямо из воздуха — где-то в абстрактном «облаке».
Но у этого облака есть очень конкретный физический вес. Оно состоит из сотен тысяч тонн армированного бетона, медных шин толщиной с человеческую руку, трансформаторных подстанций, дизельных генераторов, миллионов литров охлаждающей жидкости и энергоблоков мощностью с атомную станцию. И в ноябре 2026 года у всей этой гигантской машины обнаружились сразу две точки кипения: кредитная и энергетическая.
Видеодосье A NEW LIFE News (16:9 HD с субтитрами RU/EN/TR): от рекордного кредита на $38 млрд и сделок SRT до 10-кратного скачка цен на мощность электросетей.
Часть I. Факты долгового рынка: почему банки решили поделиться риском
Начнём со строго подтверждённых фактов финансового рынка. В первые два года ИИ-бума строительство дата-центров финансировалось преимущественно из двух источников: из собственных денежных запасов технологических гигантов и из классических банковских синдицированных кредитов. Для инвестиционных банков Уолл-стрит, Европы и Японии это выглядело как сделка мечты — давать в долг на строительство ангаров, арендованных самыми богатыми корпорациями планеты.
Однако масштаб стройки слишком быстро перерос возможности традиционных банковских балансов. Поворотным сигналом стал рекордный инфраструктурный пакет на $38 миллиардов для финансирования гигантских кампусов дата-центров в Техасе и Висконсине (строящихся девелопером Vantage Data Centers под долгосрочные контракты с Oracle для ИИ-вычислений). Размещение и синдикация столь колоссальных объёмов долга показали: даже крупнейшие кредиторы — от JPMorgan Chase и Morgan Stanley до японских мегабанков MUFG и SMBC — упираются во внутренние и регуляторные лимиты концентрации риска на один сектор.
Банки задали себе трезвый вопрос: что произойдёт с кредитом, выданным на 10–15 лет под залог узкоспециализированного ИИ-кампуса в техасской глубинке, если через пять лет архитектура чипов сменится, энерготарифы взлетят, а Уолл-стрит потребует от техногигантов урезать капитальные расходы?
В результате банки запустили масштабную разгрузку балансов сразу по двум каналам:
- Продажа кредитных траншей с дисконтом: банки переуступают доли в кредитах на строительство ЦОД институциональным инвесторам, чтобы высвободить капитал под новые сделки.
- Синтетические трансферты риска (Synthetic Risk Transfers, SRT): банк оставляет сам кредит на балансе, но покупает у частных кредитных фондов, хедж-фондов и страховщиков страховку от первых убытков (first-loss tranche), выплачивая им за этот риск щедрую доходность в районе 8–12% годовых.
Свято место пусто не бывает: туда, где осторожничают классические банки, с удовольствием заходят гиганты частного кредитования (private credit) — Blackstone, Apollo, Brookfield, PIMCO. Но у частного кредита есть одно фундаментальное свойство: он стоит дороже. Премия за риск в таких структурах обходится на 200–400 базисных пунктов выше обычной банковской ставки. Капитал для строительства дома, в котором живёт искусственный интеллект, официально подорожал.
«Когда банки продают риск дата-центров частным фондам под двузначные проценты, они не голосуют против искусственного интеллекта. Они просто говорят: мы не хотим быть последними, кто держит этот счёт, если музыка замедлится».
Часть II. Энергетический тупик: когда алгоритмы съедают электросеть
Вторая половина уравнения ещё драматичнее, потому что напечатать мегаватты с помощью финансового инжиниринга невозможно. Один запрос к современной рассуждающей ИИ-модели или автономному агенту требует в разы больше вычислений и электроэнергии, чем классический поиск в интернете. А кампус нового поколения для обучения и инференса моделей запрашивает у энергосистемы от 500 мегаватт до 1–2 гигаватт круглосуточной мощности — столько же, сколько потребляет миллионный город.
Что происходит, когда этот цифровой голод сталкивается с реальной физикой стареющих электросетей? Нам не нужно гадать — достаточно посмотреть на итоги аукционов мощности PJM Interconnection, крупнейшего оператора энергосистемы США, который обеспечивает электричеством 65 миллионов человек в 13 штатах и округе Колумбия (включая мировую столицу дата-центров в Северной Вирджинии).
Из-за стремительного роста заявок от дата-центров и одновременного вывода старых тепловых станций цена резервной мощности на аукционе PJM взлетела почти в 10 раз — с $28,92 за МВт·день до $269,92 за МВт·день, а на следующем витке упёрлась в регуляторный потолок в $329,17 за МВт·день. В переводе с языка энергетиков на язык кошелька это означает дополнительные $14,7 миллиарда в счетах за электроэнергию по всему региону. Более того, оператор сети уже направил регулятору FERC экстренные правила (RBP и IRAS), фактически ставящие гиперскейлерам ультиматум: хотите новые гигаватты — стройте собственные электростанции или готовьтесь к отключению в часы пик.

Часть III. Проверка редакционной гипотезы: придёт ли счёт лично нам?
Теперь сложим всю цепочку воедино и честно разделим подтверждённые факты и нашу редакционную гипотезу:
БАНКИ СОКРАЩАЮТ РИСК → КРЕДИТЫ И КАПИТАЛ ДОРОЖАЮТ → СТРОИТЕЛЬСТВО И ЭНЕРГОСНАБЖЕНИЕ ДАТА-ЦЕНТРОВ СТАНОВЯТСЯ ДОРОЖЕ → КОМПАНИИ ИИ ИЩУТ СПОСОБ ОКУПИТЬ ТРИЛЛИОННЫЕ ВЛОЖЕНИЯ → ЧАСТЬ СЧЁТА ПЕРЕХОДИТ К КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ.
Центральный вопрос нашего расследования звучит так: если ИИ потребляет всё больше электричества и требует всё больше дорогих миллиардов, кто в конце концов оплатит его аппетит?
Бесплатного электричества и бесплатных триллионов в рыночной экономике не существует. Анализ текущих тарифов и корпоративных бюджетов показывает, что перенос этих расходов на обычного человека уже начался и идёт сразу по трём каналам:
- Прямой канал — расслоение подписок ($20 → $200 в месяц): два года назад золотым стандартом считалась подписка за $20 в месяц с практически безлимитным доступом к лучшей модели. Сегодня за $20 пользователь получает базовый режим со счётчиком лимитов, тогда как полноценный доступ к «тяжёлым» рассуждающим моделям и автономным ИИ-агентам (ChatGPT Pro, Claude Max, корпоративные агентские пакеты) уже переехал в ценовую категорию $100–200 в месяц или на поминутную тарификацию по токенам.
- Скрытый канал — B2B-наценка в повседневных услугах: даже если вы никогда не оформите платную подписку на нейросеть, за неё заплатит ваш банк, авиакомпания, страховая фирма, клиника и онлайн-магазин. Корпорации покупают облачные ИИ-мощности по коммерческим тарифам и неизбежно зашивают эти расходы в стоимость билетов, банковского обслуживания и подписок на софт.
- Коммунальный канал — строка в счёте за электричество: когда энергокомпания тратит миллиарды долларов на новые высоковольтные линии, трансформаторы и резервные мощности ради круглосуточного питания дата-центров, значительная часть этих капитальных затрат по правилам тарифного регулирования распределяется на всех абонентов сети — то есть попадает в обычные домашние квитанции за свет.
Есть ли противовес? Сценарий удешевления против сценария «ИИ как роскошь»
Справедливости ради, в этой истории работает и мощная встречная сила — инженерная оптимизация. Архитектуры Mixture-of-Experts (MoE), дистилляция моделей, квантизация весов и переход на специализированные чипы позволяют снижать стоимость одного простого текстового ответа в десятки раз каждые полтора года.
Но парадокс Джевонса в экономике технологий неумолим: чем дешевле становится один токен, тем более прожорливые задачи мы ставим перед машиной. Вместо одного короткого ответа мы запускаем автономного агента, который крутит цикл из пятидесяти рассуждений, пишет код, проверяет его в браузере и генерирует видео. В итоге базовый ИИ останется дешёвым или условно-бесплатным (оплачиваемым рекламой и вашими данными), а передовой вычислительный интеллект превращается в дорогую энергетическую и финансовую привилегию.
Вчера мир спорил о том, кого искусственный интеллект оставит без работы и живём ли мы внутри чьей-то компьютерной симуляции. Сегодня вопрос звучит куда приземлённее и острее: кто оплатит электричество для серверов, на которых крутится эта новая реальность?